Metro D, brownfieldy a tajná zóna zhodnocení: kde se může v Praze v roce 2026 lámat realitní trh?
14. 1. 2026Realitní trh vstupuje do roku 2026 v režimu, který už je v Česku až nepříjemně známý. Ceny zůstávají vysoko, nabídka je omezená a ani hypotéky nepřinášejí žádnou výraznou úlevu. Přesto se mění samotná investiční logika. Vedle klasického „koupit byt a držet“ začínají hrát větší roli vlivy, které nejsou na první pohled tolik vidět: kde vznikne nová infrastruktura, jak se promění brownfieldy a také to, že část developerských projektů se stále častěji financuje mimo banky.
Ekonom Kryštof Míšek popisuje, že nejzajímavější příležitosti často nevznikají tam, kde je vše zřejmé už dnes, ale v místech, kde se teprve přepisují pravidla území. Ať už jde o dopravní stavby, nájemní bydlení, nebo o nové investiční nástroje navázané na nemovitosti.
Infrastruktura zvedá ceny dřív, než se kopne do země
U velkých dopravních projektů bývá největší omyl čekat na chvíli, kdy se otevře nová stanice metra nebo dopravní uzel. Podle Míška ceny pozemků a starších objektů typicky rostou už ve fázi, kdy je realizace „pravděpodobná“, nikoli až po dokončení.
Zajímavý je i detail, který bývá mimo pozornost běžných investorů: největší zhodnocení často neleží přímo u hlavní dopravní tepny, ale spíš v okruhu zhruba 1 až 2 kilometrů. Právě tam se může postupně změnit ekonomická logika lokality, přijdou nové služby, nové projekty a s nimi i vyšší cenová hladina.
Konkrétně zmiňuje přípravu a rozvoj Metra D, které může nastartovat změnu funkčního využití brownfieldů v pásu Krč, Libuš a Písnice. Do budoucna pak očekává obdobný efekt i v okolí Brna, kde po roce 2030 ovlivní dopravní chování plánovaná vysokorychlostní železnice. Investiční potenciál se tak podle něj často skrývá v „sekundárních zónách“, které ještě nejsou na první mapě infrastruktury.
Nebankovní financování developerů: vyšší výnos, ale i vyšší nároky na disciplínu
Rostoucí podíl nebankovního financování u developerských projektů Míšek chápe jako logickou reakci na přísnější bankovní standardy, dlouhodobě vyšší sazby a fakt, že část projektů už dnes na klasické bankovní parametry nedosáhne.
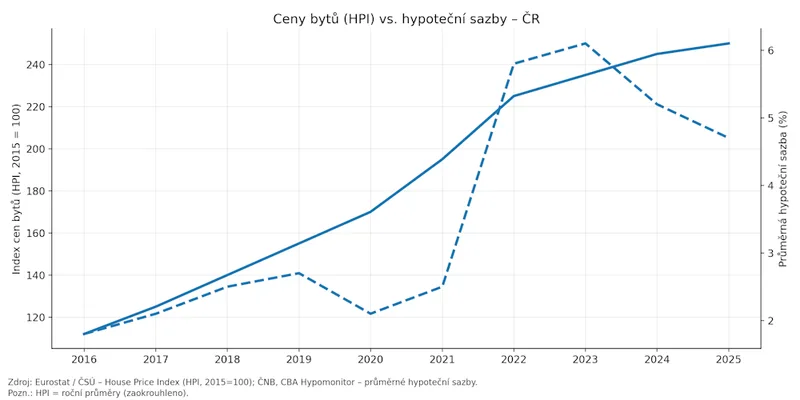
Graf znázorňuje vztah mezi vývojem cen rezidenčních nemovitostí v ČR měřených oficiálním indexem HPI a průměrnými hypotečními úrokovými sazbami v letech 2016 – 2025; zdroj: Eurostat
Pro investory, kteří akceptují vyšší riziko, může být takový segment atraktivní zejména kvůli nástrojům typu privátní dluh nebo mezaninové financování. Ty podle něj umějí nabídnout nadstandardní výnos a současně jdou relativně dobře strukturovat a zajistit. Současně ale upozorňuje, že kapitál v těchto případech často proudí do transakcí s vyšší komplexitou. Jinými slovy, odměnou může být výnos, cenou je potřeba výrazně pečlivějšího posouzení projektu, zajištění i scénářů, co se stane při změně sazeb či prodejních cen.
Za dlouhodobě atraktivní považuje zejména projekty postavené na silné poptávce. Typicky nájemní bydlení v Praze nebo Brně, kde je nabídka chronicky utažená. Zmiňuje také segment luxusních moderních kanceláří v těchto městech, kde může hrát roli omezená nabídka.
BTR: nájemní bydlení jako produkt pro velké hráče
Do popředí se v posledních letech posouvá také build-to-rent (BTR), tedy projekty budované od začátku jako dlouhodobé nájemní bydlení. V Praze se u tohoto segmentu mluví o nájemném, které výrazně převyšuje inflaci a překračuje 600 Kč za metr čtvereční měsíčně. Míšek v tom vidí jasný investiční potenciál, hlavně pro institucionální kapitál, protože jde o relativně stabilní a předvídatelný cash-flow a zároveň o možnost profesionální správy ve velkém.
Za důležitý považuje i posun v preferencích části lidí, kteří dnes často neusilují o vlastnictví. Roste poptávka po „komplexním bydlení“, které nabízí sdílené coworkingové zóny, fitness, lounge prostory nebo třeba střešní zahrady. Velcí investoři a fondy proto kupují či staví celé budovy určené k dlouhodobému pronájmu, protože vidí utaženou nabídku a zajímavé marže.
Kalendář pro koupi nemovitosti. Kdy je nejvhodnější čas na koupi bytu, chaty, či domu na investici?
U standardních dlouhodobých nájemních projektů zmiňuje hrubé výnosy kolem 4 až 5 procent ročně, u superprémiových projektů pak výnos ještě vyšší. Limity výnosu ale podle něj určuje hlavně vztah mezi celkovými náklady (pozemek, výstavba, financování) a dosažitelným nájemným. Nájemné totiž nemůže růst donekonečna bez ohledu na příjmy domácností. A do hry vstupuje i regulatorní riziko, protože regulace nájemného na západních trzích není historicky výjimečná.
Povolení staveb jako brzda: změna by pomohla, ale ne hned
Základní problém českého bydlení zůstává stejný: nabídka neroste dost rychle. Míšek míří přímo na povolovací procesy, které označuje za extrémně dlouhé. Jako nejefektivnější změny uvádí zavedení skutečně vymahatelných lhůt a omezení „ping pongu“ mezi úřady a dotčenými orgány, ideálně skrze koordinované jednotné stanovisko.
U větších projektů dnes podle něj není výjimkou příprava delší než sedm let, zatímco ve Vídni se obdobné projekty povolují v horizontu 1 až 2 let. Zmiňuje i to, že Česká republika se dlouhodobě nachází na 118. místě v žebříčku rychlosti povolování staveb, zhruba mezi Nigérií a Čadem. Dopad na ceny by přesto přišel spíš střednědobě: nabídka se nezvedne okamžitě, ale snížení nejistoty a nákladů kapitálu by postupně tlumilo tlak na růst cen a zlepšilo dostupnost pro kupující i nájemní trh.
Když by hypotéky v roce 2026 znovu zdražily: kdo to odnese a kdo obstojí
Hypoteční sazby po postupném uvolňování měnové politiky ČNB během roku 2025 klesly z úrovní kolem 6 procent zhruba do pásma 4 až 5 procent. To znovu rozhýbalo poptávku po vlastním bydlení i investičních bytech a ceny bytů v Praze na to reagovaly dalším růstem.
Míšek uvádí, že průměrná cena se pohybuje okolo 160 000 Kč za metr čtvereční, meziročně šlo o zdražení v řádu vyšších jednotek až nižších desítek procent. Výhled pro rok 2026 podle něj počítá se stabilně vysokými cenami a spíše jen mírným zpomalením růstu. Zdražování bytů by mohlo v roce 2026 dosáhnout přibližně 6 až 7 procent, zatímco inflace by dle projekcí měla být kolem 2 procent meziročně.
Pokud by ale přišel nečekaný makroekonomický šok a sazby začaly růst rychleji, než trh čeká, nejzranitelnější by byly segmenty závislé na dostupnosti úvěrů domácností a na rychlé absorpci trhu. Typicky dražší byty určené k prodeji. Naopak odolnější bývají segmenty se stabilním cash-flow, zejména nájemní bydlení typu BTR, kam se část poptávky může přesunout z vlastnického bydlení.
Byt za 10 milionů: kdo vydělá víc, ten s hypotékou, nebo ten s hotovostí?
Profitovat z realit i bez koupě bytu: úvěry zajištěné nemovitostí jako alternativa
Češi mají k vlastnímu bydlení silnou historickou vazbu. Podle dat Eurostatu žijí zhruba tři čtvrtiny české populace v domácnostech, které vlastní nemovitost, zatímco zbytek využívá nájemní bydlení. V Evropě je nejvíc vlastnického bydlení v Rumunsku (94 procent), na Slovensku (93 procent) a v Maďarsku (92 procent). Na opačné straně stojí Německo se 47 procenty, Rakousko s 55 procenty a Dánsko s 61 procenty.
Ceny nemovitostí v Česku přitom dlouhodobě rostou. Podle údajů Českého statistického úřadu se ceny bytů mezi lety 2015 a 2024 zvýšily o téměř 158 procent, u rodinných domů byl růst mírnější a dosáhl 126 procent. Do cen se promítá nízká nabídka rezidenčních nemovitostí, pomalá a nákladnější výstavba (stavební náklady za posledních pět let vzrostly o 30 až 40 procent), vysoká inflace i demografické změny. Patří sem přesun obyvatel z venkova do měst, příliv uprchlíků nebo rostoucí podíl jednočlenných domácností.
Vedle přímé koupě ale existují i způsoby, jak se na realitní trh navázat nepřímo. Jako příklad se zmiňuje česká investiční platforma Bondster, která podle svého výkonného ředitele Davida Jukla umožňuje využít potenciál realitního trhu bez nutnosti vlastnit byt nebo dům, s fixním výnosem a zajištěním. Jukl zároveň argumentuje tím, že růst cen nemovitostí zvyšuje hodnotu zajištění, v čase snižuje poměr LTV a tím posiluje bezpečnost investice, pokud je úvěr řádně splácen.
Na Bondsteru je dostupná nabídka úvěrů zajištěných nemovitostmi, které poskytuje například česká finanční společnost ACEMA Credit Czech. Její předseda představenstva Lukáš Zaňák doplňuje, že firma financuje i řadu developerských projektů a v následujících letech se očekává rozšíření nabídky, protože developeři budou vedle vlastních zdrojů a bank stále častěji sahat i po nebankovním financování. Podle něj platí i to, že pokud by úrokové sazby rostly, investor může dosáhnout vyššího výnosu.
Zdroj: ČTK (Protext)