Místo apartmánu ve Špindlu raději Alpy? Češi stále častěji míří do Švýcarska
6. 4. 2026Zatímco v Česku bývá hypotéka často chápána jako závazek, kterého je potřeba se co nejrychleji zbavit, ve Švýcarsku funguje úplně jiná logika. Dluh tam není automaticky problém. Často je to součást dlouhodobé investiční strategie, která má chránit kapitál a nechat peníze pracovat jinde. I proto roste zájem části českých investorů o švýcarské nemovitosti, a to navzdory tomu, že tamní pravidla pro nákup ze strany cizinců nejsou zrovna volná. Svou roli hraje i to, že Švýcarská národní banka drží základní sazbu na nule a tamní hypoteční financování zůstává ve srovnání s českým prostředím mimořádně levné. Samotné Švýcarsko navíc patří mezi významné destinace českých investic v zahraničí.
Hypotéka jako nástroj, ne jako strašák
Švýcarský přístup k nemovitostem stojí na jiné investiční mentalitě, než na jakou jsou zvyklí Češi. Tuzemský investor častěji hledá rychlejší zhodnocení a bývá ochotnější přijmout větší riziko. Ve Švýcarsku se mnohem víc sází na stabilitu, ochranu majetku a dlouhý horizont. Nemovitost tam pro řadu lidí nepředstavuje jen střechu nad hlavou, ale také bezpečný způsob, jak uložit a zhodnocovat peníze. Právě proto tam není nic neobvyklého na tom, že si člověk hypotéku ponechá v podstatě po celý život. V českém prostředí je přitom stále silná představa, že ideální stav je vlastní bydlení bez jakéhokoli dluhu.
Na tomhle rozdílu je dobře vidět, proč švýcarský trh působí na část českých investorů tak přitažlivě. Nejde jen o samotnou nemovitost, ale o celý systém kolem ní. Ve chvíli, kdy je dluh levný a současně může pomáhat s optimalizací kapitálu, přestává být břemenem a stává se nástrojem. A právě tenhle princip je podle Petry Savino ze společnosti S1 Solutions jedním z hlavních důvodů, proč místní vlastníci nemají potřebu úvěr za každou cenu splácet co nejrychleji.
Proč se ve Švýcarsku hypotéky často neumazávají
Hlavní roli hraje daňový systém. Úplné splacení hypotéky se tam majiteli paradoxně nemusí vyplatit, protože by si tím mohl zvýšit daňovou zátěž. Úroky z hypotéky jsou totiž daňově odečitatelnou položkou. Z pohledu švýcarského vlastníka tedy nedává automaticky smysl úvěr zlikvidovat jen proto, aby byl „klid“. Naopak může být výhodnější dluh držet a volné peníze využívat jinde.
Další rozdíl je v tom, že hypotéka může ve Švýcarsku fungovat i mezigeneračně. Pokud děti v zemi zůstávají a splní požadavky banky na příjem a bonitu, mohou úvěr převzít. Dluh tak může přecházet z generace na generaci. V čase se navíc jeho reálná hodnota snižuje vlivem inflace, zatímco hodnota samotné nemovitosti může růst. Právě v tom podle Savino spočívá důvod, proč tam dlouhodobý dluh není vnímán tak negativně jako v Česku.
Byt u moře za cenu pražské garsonky? Tyto země lákají investory
Místo Špindlu raději Alpy
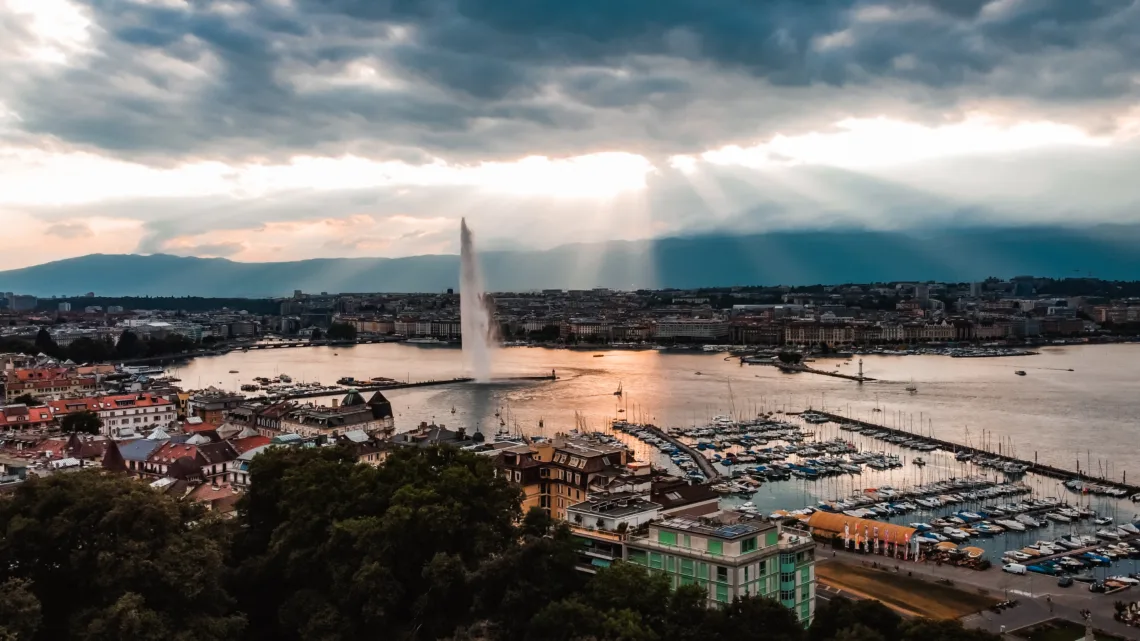
Švýcarsko láká investory nejen financováním, ale i svou pověstí bezpečného přístavu. Důležitou roli hraje také švýcarský frank, který je v textu popisován jako ochrana proti inflaci v eurozóně. V kombinaci s nízkými sazbami to vytváří prostředí, které část českých investorů vyhodnocuje jako mimořádně zajímavé. Podle zdroje k tomu přispěl i vývoj cen v roce 2025, kdy se nemovitosti v nejprestižnějších českých horských lokalitách, včetně Špindlerova Mlýna, prakticky srovnaly s cenami v některých švýcarských střediscích. V takové chvíli už pro část kupců začíná dávat větší smysl poohlížet se rovnou po Alpách.
Čeští investoři podle textu nejčastěji míří do rekreačních objektů v lokalitách jako St. Moritz, Davos nebo Klosters, kde místní regulace za určitých okolností nákup cizincům umožňují. Stále větší pozornost mají získávat také Andermatt a Samnaun, tedy místa s mírnějším režimem pro zahraniční kupce. Ekonom Štěpán Křeček v této souvislosti mluví o Švýcarsku jako o stabilní opoře v době geopolitické nejistoty. Zdroj zároveň uvádí, že podle posledních zveřejněných dat ČNB drží čeští soukromí vlastníci ve Švýcarsku nemovitosti minimálně za více než jednu miliardu korun.
Co cizincům dovoluje Lex Koller
Zásadní podmínkou je tamní regulace známá jako Lex Koller. Ta obecně omezuje nákup běžných rezidenčních nemovitostí pro vlastní bydlení u lidí bez trvalého pobytu ve Švýcarsku. Jinými slovy, český investor si tam zpravidla nekoupí dům jen proto, aby v něm běžně žil. Tím ale možnosti nekončí. Otevřenější zůstává segment komerčních nemovitostí, tedy například hotely, vícebytové domy nebo objekty určené k podnikání. Právě tam se podle textu soustředí značná část zájmu.
A právě tady přichází další silný argument. Švýcarské banky mohou i českému investorovi poskytnout úvěr až do výše 75 procent hodnoty nemovitosti. U investice za 100 milionů korun tak podle zdroje může stačit 25 až 35 procent vlastního kapitálu, zatímco zbytek pokryje banka. U některých produktů se navíc splácejí pouze úroky, což má zvyšovat průběžný výnos z investice. To je model, který v českém prostředí zní nezvykle, ale ve Švýcarsku zapadá do tamního pohledu na práci s cizím kapitálem.
Saron místo dlouhé fixace
Rozdíl je i v samotném nastavení úvěrů. Zatímco čeští klienti tradičně dávají přednost delším fixacím, ve Švýcarsku je běžnější sazba Saron navázaná na mezibankovní trh. Je pohyblivá a může se měnit prakticky každý den, jenže dlouhodobě podle textu obvykle vychází levněji než fixovaný úvěr. Zdroj uvádí, že po přičtení bankovní marže se výsledný úrok většinou pohybuje mezi 0,7 a 1,5 procenta. V prostředí, kde SNB v březnu 2026 ponechala základní sazbu na 0 procentech, je jasné, proč tenhle model v očích českých investorů budí pozornost.
Celý trend popisuje společnost S1 Solutions, kterou vede Petra Savino a která se zaměřuje na strukturování investic českých soukromých investorů a podnikatelů na švýcarském realitním trhu. Podle zdroje se orientuje hlavně na majitele firem, investory s dlouhodobým kapitálem a rodinné investiční kanceláře. Vedle analýzy trhu zajišťuje i daňové a finanční poradenství nebo koordinaci jednání se švýcarskými bankami a místními partnery. I to naznačuje, že zájem o švýcarské nemovitosti už není okrajová kuriozita, ale stále viditelnější investiční směr.
Zdroj: S1 Solutions