Češi objevili cestu k levnějšímu bydlení. Banky jim ale mohou udělat čáru přes rozpočet
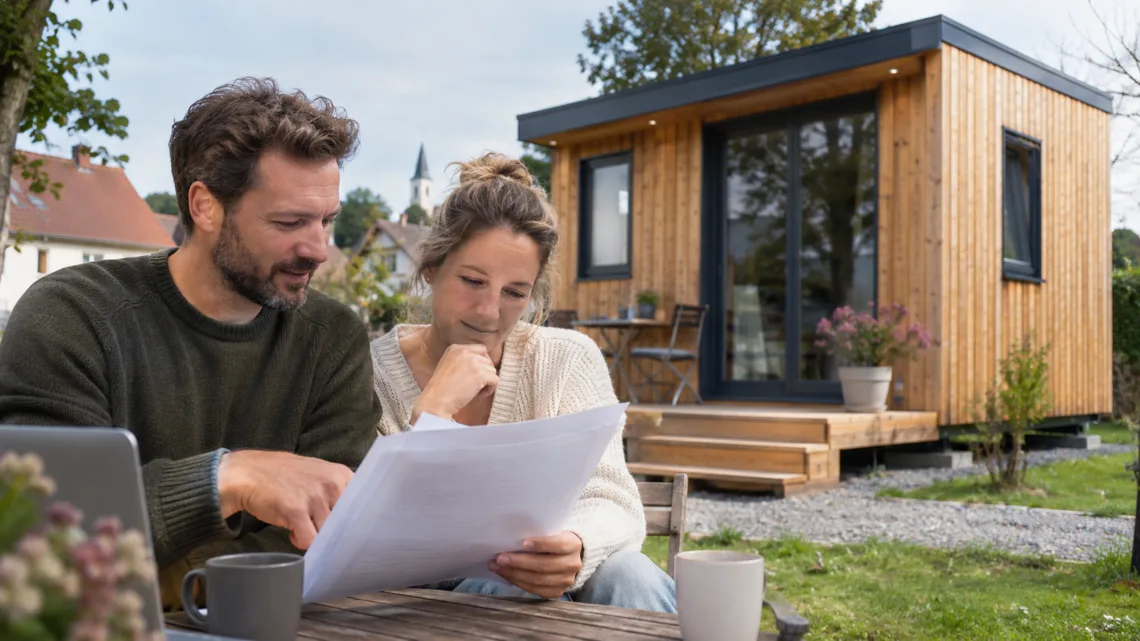
6. 11. 2026Vlastní bydlení nemusí nutně znamenat velký rodinný dům nebo byt s hypotékou na několik desítek let. Stále více Čechů se zajímá o menší a méně tradiční nemovitosti, které mohou nabídnout dostatečné pohodlí za podstatně nižší pořizovací cenu. Vedle chat a chalup se do popředí dostávají také takzvané tiny houses, tedy malé domky navržené tak, aby na omezeném prostoru poskytovaly vše potřebné pro každodenní život. Jejich pořízení ale nemusí být zdaleka tak jednoduché, jak by se na první pohled mohlo zdát. Překážkou může být nejen stavební legislativa, ale také získání potřebných peněz.
Že nejde pouze o okrajový zájem několika nadšenců, potvrzují i zkušenosti realitních makléřů. V anketě projektu Realiťák roku, do které se zapojilo 55 makléřů, zaznamenalo během posledních dvou let zvýšenou poptávku po alternativních formách bydlení 63,6 % respondentů. Výrazný růst zájmu pozorovalo 18 % dotázaných, zatímco větší nabídku podobných nemovitostí zaznamenalo pouze 47 % makléřů. Zájem tedy podle jejich zkušeností roste rychleji než nabídka. Nejde přitom výhradně o malé domky, ale také o další méně tradiční typy nemovitostí.
Důvody, proč lidé takové bydlení vyhledávají, se pochopitelně liší. Pro mladého člověka může být malý domek na rodinném pozemku dostupnější cestou k osamostatnění. Starší pár zase může ocenit menší prostor, který nevyžaduje tolik údržby a může mít nižší provozní náklady. Podobné řešení připadá v úvahu také po rozvodu nebo jiné životní změně, kdy už velká nemovitost nedává takový smysl jako dříve.
Výhodou tiny housů je rovněž možnost přizpůsobit bydlení aktuálním potřebám. Ne každý potřebuje několik ložnic, rozlehlý obývací pokoj a další místnosti, které většinu času nevyužívá. Dobře navržený malý dům dokáže nabídnout poměrně pohodlné zázemí, přestože jeho obytná plocha je výrazně menší. Navíc nemusí jít o bydlení na celý život. Pokud se majitel časem rozhodne přestěhovat, může domek při splnění příslušných podmínek využívat například k pronájmu.
Malý domek neznamená, že ho lze postavit kdekoliv
Jedním z důvodů rostoucího zájmu je také rychlost výstavby. Zatímco u klasického rodinného domu se může celý proces včetně přípravy a vyřizování potřebných povolení protáhnout na několik let, modulární nebo kontejnerové domy mohou být připravené během několika měsíců. To ovšem neznamená, že odpadnou všechny úřední povinnosti.
Zásadní je především vhodný pozemek. Ještě před objednáním domku je potřeba prověřit územní plán, možnosti napojení na inženýrské sítě, přístupovou cestu a také to, zda bude možné stavbu na konkrétním místě legálně využívat k zamýšlenému účelu. Samotné vlastnictví zahrady nebo jiného pozemku totiž nestačí.
Pozor je potřeba dát také na často zmiňovanou hranici 40 m². Z této výměry nelze automaticky vyvozovat, že malý dům určený k bydlení nepotřebuje stavební povolení. Stavební zákon rozlišuje drobné stavby od staveb pro bydlení a rozhodující je kromě dalších podmínek také skutečný účel objektu. Ani skutečnost, že má domek kola nebo podvozek, nemusí sama o sobě znamenat, že na něj stavební předpisy nedopadají. Záleží na tom, zda jde o vozidlo, nebo o výrobek plnící funkci stavby.
Garáž, půda nebo ateliér na hypotéku? Stačí jedna chyba a financování se zkomplikuje
Právě proto je vhodné ještě před nákupem projednat konkrétní záměr s příslušným stavebním úřadem. Rozhodnutí o tom, jaký domek pořídit, totiž může zásadně ovlivnit také možnosti jeho financování.
Hypotéka není vyloučená, ale záleží na podobě domu
Banky k alternativnímu bydlení přistupují různě. Podstatné je především to, zda může být pořizovaný objekt použit jako zástava. Pokud jde o domek pevně spojený se zemí, který splňuje příslušné požadavky a je řádně evidován v katastru nemovitostí, může na jeho financování připadat v úvahu standardní hypotéka. V takovém případě lze dosáhnout i na úrokové podmínky srovnatelné s běžným hypotečním úvěrem.
Jiná situace nastává u skutečně mobilních domků, které lze snadno přemístit. Ty banky zpravidla nepřijímají jako zástavu nemovitosti, a klasická hypotéka zajištěná samotným domkem proto nepřipadá v úvahu. Financování však může být možné, pokud má žadatel k dispozici jinou vhodnou nemovitost, kterou může zastavit. Může jít například o vlastní pozemek nebo jinou nemovitost.
Výhodnější výchozí pozici tak mají lidé, kteří už pozemek vlastní. Nemusejí současně řešit jeho nákup a mohou jeho hodnotu případně využít při jednání s bankou. Pokud by však malý domek měl stát na pronajatém pozemku, získání hypotéky se může výrazně zkomplikovat.
Bez nemovitosti vhodné k zastavení zbývá především nezajištěný spotřebitelský úvěr. Ten má ale oproti hypotéce obvykle kratší splatnost, takže měsíční splátka může být vyšší. Zpravidla je potřeba počítat také s vyšší úrokovou sazbou, i když rozdíly oproti hypotékám nejsou podle hypotečního experta společnosti Broker Trust Libora Vojty Ostatka tak výrazné jako v minulosti.
U podobných úvěrů lze podle něj uvažovat o financování v rozsahu 2,5 až 3 milionů korun, což pro velkou část malých domků představuje dostatečný rozpočet. Konkrétní dostupná částka však závisí na nabídce banky a finanční situaci žadatele. Ani splnění základních podmínek automaticky neznamená schválení úvěru. Jednotlivé banky se navíc mohou v přístupu k netradičním stavbám výrazně lišit.
Alternativou ke klasickému bydlení ovšem nejsou jen nové malé domky. Rostoucí pozornost získávají také starší rekreační nemovitosti, které jejich majitelé postupně upravují pro celoroční využití. Pro některé domácnosti představuje chata nebo chalupa finančně dostupnější možnost než byt či rodinný dům ve městě. Někdy se pro takové řešení rozhodnou i rodiče, kteří přenechají městský byt svým dětem a sami se přestěhují do menšího rekreačního objektu.
Rekonstrukce přitom nemusí být financována pouze z vlastních úspor. Využít lze také úvěry ze stavebního spoření, které mohou mít oproti běžným hypotékám odlišně nastavené podmínky pro starší žadatele. U některých produktů může splácení pokračovat až do 75 let věku klienta. Nejde však o automatický nárok a konkrétní věkové omezení závisí na poskytovateli.
Tyto úvěry mohou posloužit nejen k samotné rekonstrukci, ale také k úpravám zaměřeným na snížení energetických nákladů. Financovat lze například zateplení, modernizaci vytápění nebo instalaci fotovoltaické elektrárny, pokud dané práce splňují podmínky konkrétního úvěrového produktu.
Menší bydlení tak může být cestou, jak získat vlastní zázemí bez potřeby investovat do velké nemovitosti. Rozhodně ale nejde o univerzální řešení bytové krize ani o možnost, která bude vyhovovat každému. Omezený prostor, technické požadavky a způsob financování mohou některé zájemce odradit. Kdo o takové změně vážně uvažuje, může si nejprve pobyt v podobném domku vyzkoušet. Teprve každodenní zkušenost totiž ukáže, zda menší obytná plocha přinese očekávanou svobodu, nebo příliš mnoho kompromisů.
Zdroje: feedit.cz, seznamzpravy.cz, csas.cz