Havarijní pojištění může řidičům ušetřit statisíce. Přesto existují situace, kdy nedostanou ani korunu
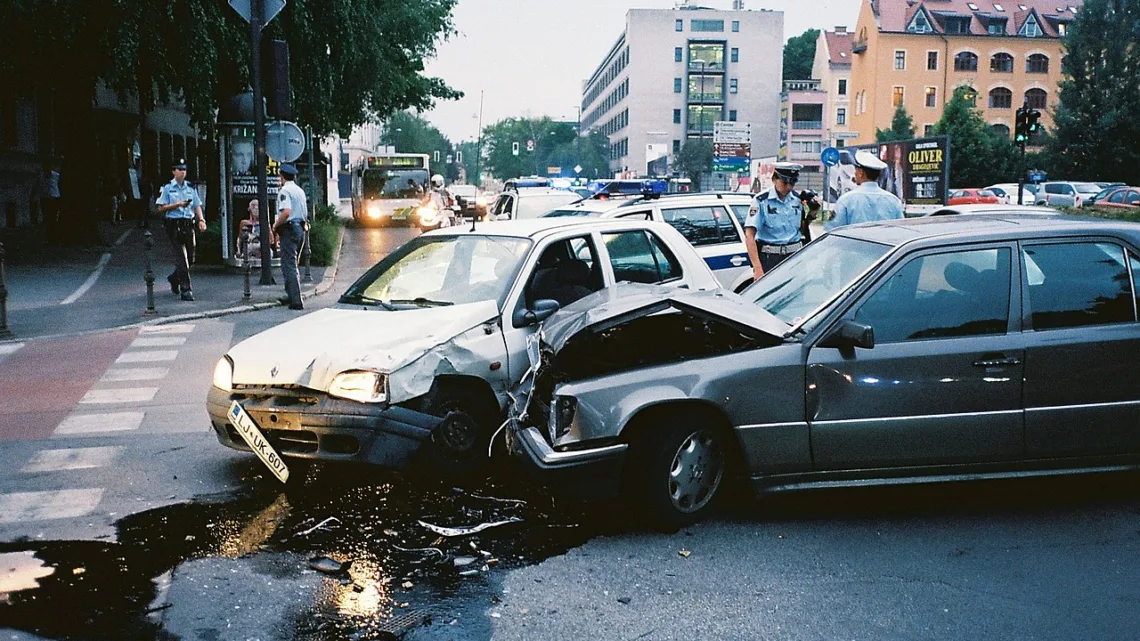
30. 10. 2026Nehoda nemusí být vážná, aby po sobě zanechala pořádně drahou opravu. Stačí nešťastně nacouvat do sloupku, přehlédnout překážku nebo na mokré silnici nezvládnout zatáčku. A pokud je viníkem sám řidič, jeho povinné ručení mu s opravou vlastního auta nepomůže. Podobně nepříjemné následky může mít krupobití, pád stromu nebo krádež zaparkovaného auta. Právě před takovými finančními ztrátami má chránit havarijní pojištění.
Jenže ani havarijní pojistka není univerzální zárukou, že každou škodu zaplatí pojišťovna. Rozhoduje rozsah sjednaného krytí, spoluúčast, skutečná hodnota auta i okolnosti, za kterých škoda vznikla. Rozdíly mezi jednotlivými smlouvami přitom mohou být značné, a to i v případě, že jejich roční cena vypadá podobně.
Co havarijní pojištění zaplatí a proč povinné ručení nestačí
Povinné ručení musí mít ze zákona sjednané každé auto, na které se vztahuje povinnost pojištění odpovědnosti z provozu. Jeho úkolem je chránit před finančními následky škod způsobených ostatním. Pokud tedy řidič zaviní nehodu a poškodí cizí auto, odpovídající náhrada škody jde z jeho povinného ručení. Oprava jeho vlastního auta ale zůstává na něm.
Havarijní pojištění je na rozdíl od povinného ručení dobrovolné. Jeho smyslem je především ochrana vlastního auta před poškozením, zničením nebo odcizením.
Základ tvoří několik skupin rizik. Vedle dopravních nehod jde především o krádeže a vandalismus, škody způsobené přírodními živly nebo zvířaty. Pojištění tak může pomoci nejen při nehodě, kterou si řidič zaviní sám, ale také při krupobití, povodni, požáru či pádu stromu. Ochrana se může vztahovat i na střet se zvěří nebo poškození kabeláže kunou.
Neznamená to ovšem, že každá havarijní pojistka automaticky zahrnuje všechna tato rizika. Některé pojišťovny nabízejí předem sestavené balíčky, jiné umožňují jednotlivá rizika kombinovat. Kdo má například pojištěné pouze odcizení a živelní škody, nemůže automaticky očekávat náhradu za nehodu, kterou si způsobil sám.
Důležitý je také rozdíl mezi zaviněnou a nezaviněnou nehodou. Pokud do vás nabourá jiný řidič a jeho odpovědnost je prokázána, škoda se standardně uplatňuje z jeho povinného ručení. V takovém případě není nutné využívat vlastní havarijní pojištění.
Havarijní pojištění navíc primárně chrání auto, nikoliv zdraví jeho posádky. Pro následky úrazů nebo další související výdaje lze podle nabídky konkrétní pojišťovny sjednat doplňková pojištění.
Jeden výmol v silnici vám může zničit pneumatiku i disk. Kdy a kdo vám škodu proplatí?
Nové auto, stará ojetina a spoluúčast. Kdy pojištění dává smysl?
U nového auta bývá rozhodování poměrně jednoduché. Jeho hodnota je vysoká a náklady na opravy mohou dosahovat desítek až stovek tisíc korun. Pokud je navíc financované úvěrem nebo leasingem, může být havarijní pojištění jednou z podmínek financování.
Složitější je situace u starších ojetin. Čím nižší má auto tržní hodnotu, tím důležitější je porovnat roční pojistné s částkou, kterou by pojišťovna při vážném poškození mohla skutečně vyplatit. Pokud je hodnota auta nízká a pojistka poměrně drahá, nemusí být komplexní havarijní pojištění ekonomicky výhodné.
To ale neznamená, že starší auto nemá smysl pojistit vůbec. Záleží na jeho ceně, způsobu používání a také na finančních možnostech majitele. Pro někoho představuje nečekaná oprava za několik desítek tisíc korun nepříjemnost, pro jiného zásadní zásah do rozpočtu. Rozumným kompromisem může být pojištění vybraných rizik, například proti krádeži nebo živelním škodám.
Cena pojištění se odvíjí od řady okolností. Pojišťovny zohledňují značku, model, stáří a hodnotu auta, ale také věk a bydliště pojistníka, jeho škodní historii, zvolené krytí nebo zabezpečení proti krádeži.
Podstatný vliv má spoluúčast, tedy část škody, kterou majitel hradí sám. Může být stanovena pevnou částkou nebo procentem s určenou minimální hranicí. Vyšší spoluúčast zpravidla znamená levnější pojistku, ale současně méně peněz při jejím využití.
Pokud například oprava stojí 60 000 Kč a spoluúčast činí 5 % z uznané škody, minimálně však 5 000 Kč, zaplatí majitel právě 5 000 Kč a pojišťovna zbývajících 55 000 Kč. Kdyby škoda činila jen 4 000 Kč, při stejné spoluúčasti by pojišťovna nevyplatila nic.
Při porovnávání nabídek proto nestačí sledovat pouze roční pojistné. Důležité je také to, jak vysoká bude spoluúčast, zda pojistka obsahuje všechna požadovaná rizika a jaké má limity.
Zásadní rozdíly mohou nastat také při takzvané totální škodě. Tou není jen případ, kdy je auto natolik zničené, že už ho nelze bezpečně opravit. Pojišťovna může za totální škodu považovat i situaci, kdy by oprava byla vzhledem k hodnotě auta ekonomicky neúčelná. Konkrétní hranice se mezi pojišťovnami liší.
V takovém případě se plnění zpravidla odvíjí od obvyklé ceny auta bezprostředně před nehodou, nikoliv od částky, za kterou ho majitel kdysi koupil. Pokud mu zůstane poškozené auto, odečítá se také hodnota využitelných zbytků a sjednaná spoluúčast.
U dražších a novějších aut může být zajímavé doplňkové pojištění GAP. To za sjednaných podmínek kryje rozdíl mezi pořizovací cenou auta a jeho obvyklou hodnotou při totální škodě nebo odcizení. Rozsah této ochrany je však omezen podmínkami konkrétní smlouvy.
Pozornost si zaslouží i správně stanovená pojistná částka. Pokud je auto pojištěné na nižší hodnotu, než jakou skutečně má, může u smluv, na které se toto pravidlo vztahuje, vzniknout podpojištění. Výsledkem pak může být krácení pojistného plnění.
Chyby v povinném ručení, které Čechy stojí tisíce. Neděláte je taky?
Kdy pojišťovna nezaplatí a na co si dát pozor po nehodě
Jednou z nejdůležitějších částí každé pojistné smlouvy jsou výluky. Právě ty určují situace, na které se sjednaná ochrana nevztahuje.
Problém může nastat například tehdy, pokud řidič způsobí nehodu pod vlivem alkoholu nebo drog, řídí bez potřebného oprávnění či škodu způsobí úmyslně. Podle konkrétních okolností a podmínek smlouvy může pojišťovna plnění odmítnout nebo krátit.
Havarijní pojištění také běžně neslouží k úhradě přirozeného opotřebení auta, koroze nebo oprav technických a výrobních závad. Omezení se často týkají závodů, sportovních jízd na okruzích a používání auta způsobem, pro který není určené.
Samostatnou pozornost si zaslouží krádeže. Pokud majitel nechá v autě klíče nebo zanedbá požadované zabezpečení, může to mít nepříznivý dopad na pojistné plnění. Při odcizení nebo vandalismu je navíc důležité postupovat podle smluvních podmínek a událost oznámit policii.
Na samotné pojištění je potřeba myslet už při sjednávání. Některé pojišťovny požadují prohlídku auta nebo jeho fotodokumentaci. Dokud nejsou splněny příslušné podmínky, může být pojistná ochrana omezená nebo se může uplatnit výrazně vyšší spoluúčast. Není proto dobré automaticky předpokládat, že samotné zaplacení pojistky znamená okamžitě plné krytí všech sjednaných rizik.
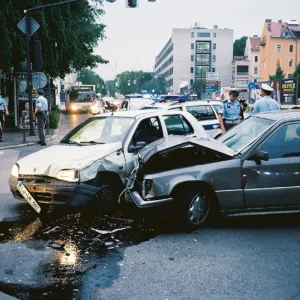
Pokud dojde k dopravní nehodě, je nejdříve nutné zastavit, zabezpečit místo a podle okolností zajistit pomoc zraněným. Policii je povinné přivolat při zranění nebo úmrtí, při zjevné škodě přesahující 200 000 Kč na některém ze zúčastněných aut včetně přepravovaných věcí, při poškození majetku třetí osoby nebo součástí komunikace. Přivolání policie je nezbytné také v dalších zákonem stanovených situacích, například pokud účastníci nemohou sami zabezpečit obnovení provozu.
U méně závažných nehod, při kterých není přivolání policie povinné, musí účastníci sepsat společný záznam o dopravní nehodě. Využít mohou papírový formulář nebo bezplatnou webovou aplikaci Bouračka.cz, kterou provozuje Česká kancelář pojistitelů.
Důležité je pořídit fotografie poškození, zaznamenat okolnosti nehody a následně škodu nahlásit příslušné pojišťovně. Před samotnou opravou je vhodné vyjasnit způsob likvidace, protože pojišťovna může plnění řešit podle faktury ze servisu nebo prostřednictvím rozpočtu nákladů na opravu.
Vedle základního havarijního pojištění existují také různá připojištění, například skel, zavazadel, náhradního auta nebo rozšířených asistenčních služeb. Ani tato ochrana ale nemusí být automatickou součástí smlouvy. Zvláště při cestách do zahraničí je důležité ověřit územní platnost pojištění a rozsah pomoci při nehodě nebo poruše.
Havarijní pojištění tedy může výrazně zmírnit finanční následky nehody, krádeže nebo řádění živlů. Není však důležité pouze to, zda ho řidič má sjednané. Rozhodující je především jeho skutečný rozsah. Levnější pojistka s vysokou spoluúčastí a omezeným krytím totiž může být při vážnější škodě podstatně méně užitečná než dražší smlouva s odpovídající ochranou.