Chyby v povinném ručení, které Čechy stojí tisíce. Neděláte je taky?
5. 10. 2025Každý řidič ví, že bez povinného ručení se na silnici jednoduše neobejde. Přesto se při jeho sjednávání stále dokola opakují stejné chyby. Často vznikají ve snaze ušetřit nebo kvůli nepozornosti při čtení smluvních podmínek. Výsledek? Místo úspory může takový krok vyjít pěkně draho.
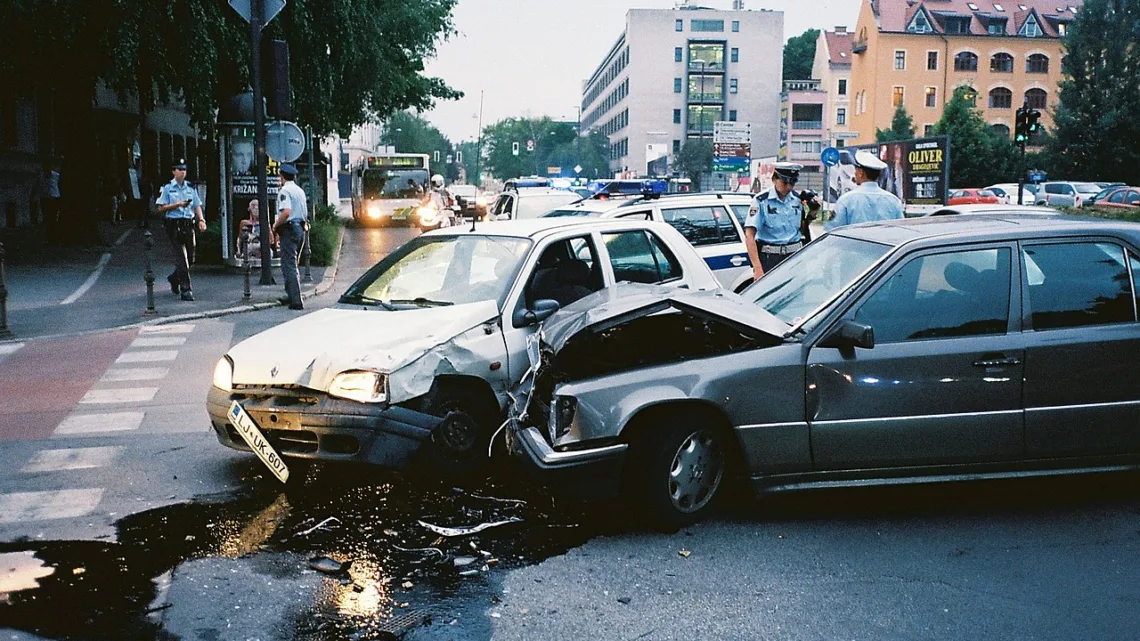
Jedním z nejčastějších omylů je rozhodnutí čistě podle ceny. Nejlevnější nabídka na první pohled působí lákavě, ale v praxi může skrývat nižší limity plnění nebo chudší balíček asistenčních služeb. Pokud se pak stane nehoda, snadno se může stát, že část škody půjde z vlastní kapsy. A při vážnějších kolizích, například se soupravou převážející drahé automobily nebo při střetu na železničním přejezdu, mohou jít částky do astronomických výšin. Podobně podceňované jsou asistenční služby. Zatímco některé pojišťovny vám pomohou jen při havárii, jiné kryjí i běžné poruchy, bez kterých se třeba na cestách do zahraničí neobejdete.
Další slabinou bývá spoléhání na základní zákonný limit plnění. Ten se od dubna 2024 zvýšil na 50 milionů korun, což je na první pohled vysoká suma. Jenže i ta v některých situacích nemusí stačit. Odborníci proto doporučují volit vyšší krytí, zejména u osobních aut. Rozdíl v ceně pojistky nebývá velký, ale jistota, že nehrozí doplácení milionových škod, je k nezaplacení.
Řidiči často přehlížejí i doplňková připojištění. Přitom právě ta řeší situace, se kterými se potkáváme každý den. Typickým příkladem je pojištění čelního skla. Moderní auta mají skla vybavená senzory nebo vyhříváním a jejich výměna může stát desítky tisíc korun. Hodně řidičů se setká i se střetem se zvěří nebo škodami po krupobití. Připojištění v těchto případech šetří nejen nervy, ale i peněženku.
Mýlit se dá také v samotném ukončování smlouvy. Častým omylem je představa, že nová smlouva automaticky ruší tu původní. Ve skutečnosti je nutné starou smlouvu výslovně vypovědět, jinak může pojišťovna účtovat pojistné ještě tři měsíce po začátku nového období. Vyplatí se proto hlídat si termíny a reagovat včas.
Havarijní pojištění kryje i povodně a záplavy, ale pozor na výluky a karenční lhůtu
Podobně problematické je nechat smlouvu ležet roky beze změny. Podmínky pojišťoven se vyvíjejí, přibývají nové služby a mění se i samotná hodnota vozu. Pokud smlouvu neaktualizujete, snadno se stane, že platíte víc, než by bylo nutné, nebo že vaše krytí neodpovídá aktuálním potřebám. Ideální je porovnávat nabídky každý rok kolem výročí smlouvy, kdy pojišťovny posílají návrh na další období.
Novinkou, na kterou by si měli dát pozor všichni motoristé, je povinnost uhradit pojistné ještě před začátkem pojištění. Platí to od října 2024. Kdo zapomene zaplatit, má smůlu – pojistka jednoduše nevznikne. A to znamená nejen riziko vysoké pokuty od policie, ale i příspěvek do garančního fondu za každý den bez pojištění. Nejhorší scénář nastává při nehodě: veškeré škody pak musí řidič zaplatit sám.
Na závěr stojí za připomenutí i samotná cena povinného ručení. Průměrně vychází u osobních aut kolem 4 600 korun ročně, ale výsledná částka je vždy individuální. Rozhoduje věk řidiče, jeho řidičská historie i místo bydliště. Zatímco někdo zaplatí čtyři tisíce, jiný může mít cenu dvojnásobnou. Nejvíce se platí ve velkých městech, především v Praze, kde je riziko nehod nejvyšší.
Zkrátka: povinné ručení není jen formalita. Vyplatí se mu věnovat pozornost, protože může rozhodnout o tom, zda vás nehoda bude stát jen pár minut vyplňování formulářů, nebo celý rodinný rozpočet.
💸 Ceny pojištění rostou!
Zajistěte si nejlevnější autopojištění, než zase zdraží.
📊 Porovnat a ušetřitZabere to jen 2 minuty • Výsledek hned