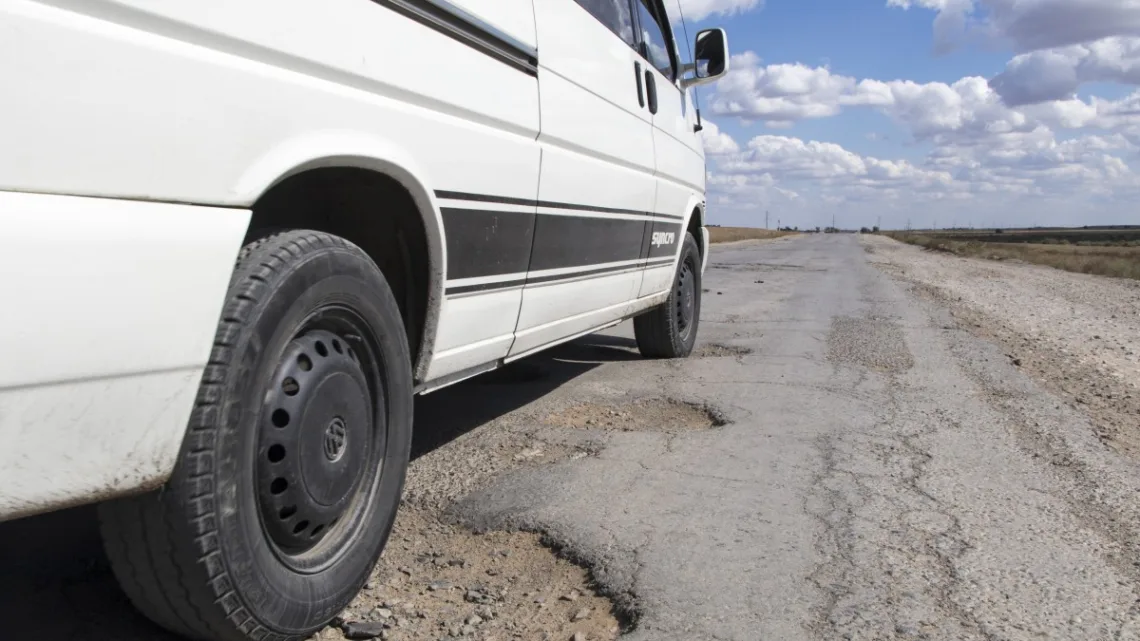
Jeden výmol v silnici vám může zničit pneumatiku i disk. Kdy a kdo vám škodu proplatí?
28. 1. 2026Už v zimě se na silnicích objevují výmoly, propadliny a další závady, které dokážou poškodit auto i v nízké rychlosti. A když se to stane, nejde jen o nepříjemnost. U novějších aut se škoda může vyšplhat do desítek tisíc, a samotné vymáhání náhrady bývá běh na delší trať s nejistým výsledkem.
Co udělat hned po nárazu do výmolu
V praxi bývá po vjetí do výmolu nejčastějším následkem poškození pneumatiky a disku, někdy to ale odnesou i výfukové části nebo podvozek včetně nápravy. Pokud po nárazu cítíte, že s autem není něco v pořádku, je rozumné nepokračovat v jízdě a zastavit na bezpečném místě.
Pak přichází nejdůležitější část pro pozdější řešení. Situaci je potřeba co nejlépe zdokumentovat:
- vyfotit závadu na vozovce zblízka i v kontextu okolí
- vyfotit poškození auta (pneumatika, disk, podvozek a další viditelné škody)
- zkontrolovat, zda v místě není výstražné značení upozorňující na špatný stav vozovky
- pokud jsou na místě svědci, poznamenat si na ně kontakt
- U vážnější škody nebo ve sporné situaci dává smysl zavolat Policii ČR, která vše zadokumentuje a sepíše protokol. Právě oficiální protokol pak bývá silným podkladem při jednání s pojišťovnou i při uplatňování nároku u správce komunikace.
Pojištění, správce komunikace a jak si připravit důkazy
Častý omyl je spoléhat na to, že škodu pokryje povinné ručení. To ale neplatí, protože to kryje škody, které vy způsobíte svým autem ostatním.
„Škody na vlastním autě vám běžné povinné ručení nepokryje. Lze si ovšem sjednat připojištění. Standardně se připojišťují třeba skla, srážka se zvěří nebo právě riziko havárie, které může zahrnovat i výmoly. Třeba Kooperativa nabízí přímo připojištění Výmol, které myslí přesně na tyto případy. Dalším řešením je samozřejmě klasické havarijní pojištění. A v některých případech dokonce můžete žádat náhradu škody i od správce komunikace,“ říká Martin Thienel z Kalkulátor.cz.
Pokud máte havarijní pojištění (nebo vhodné připojištění), jste ve výhodě, ale ani to není automatická jistota. Při hlášení škody pojišťovna typicky vyžaduje pečlivé podklady včetně fotodokumentace a někdy i přesnou lokalizaci místa, například pomocí GPS souřadnic.
Kdy volat policii k dopravní nehodě? Nově s vyšší škodou až 200 tisíc korun
„Při hlášení škody je třeba doložit především pečlivou fotodokumentaci. Nafotit a popsat byste měli nejen rozsah poškození vozidla, ale také samotný výmol. Pojišťovna pak po vás může chtít i přesnou lokalizaci místa nehody, například prostřednictvím GPS souřadnic. Když už tedy k nehodě dojde, nepokračujte v jízdě, ale zastavte na bezpečném místě a vše si zdokumentujte. Samozřejmě jen tam, kde to jde. Na dálnici těžko vystoupíte a budete fotit výmol, takže i tady platí, že bezpečnost je vždy na prvním místě,“ upozorňuje Martin Thienel.
Vedle pojištění existuje ještě druhá cesta: žádat náhradu škody po správci komunikace. Ten se určuje podle kategorie silnice:
- dálnice a silnice I. třídy: Ředitelství silnic a dálnic ČR (ŘSD)
- silnice II. a III. třídy: příslušný kraj (krajské úřady, krajská správa a údržba silnic)
- místní komunikace: obec nebo město (v Praze Technická správa komunikací)
- účelové a soukromé cesty: jejich vlastník
Žádost se podává přímo správci, ideálně přes formulář z jeho webu, ŘSD umožňuje i elektronické podání e-mailem.
„Co se týče komunikace s pojišťovnou klient po nahlášení škody obdrží seznam požadovaných podkladů, které může doložit několika způsoby. Fotografie z místa nehody jsou základ. Ideální je v případě nehody způsobené špatným stavem komunikace mít havarijní pojištění. Pouze povinné ručení tyto škody totiž nepokrývá,“ upřesňuje Martin Vyskočil, manažer Odboru likvidace pojistných událostí vozidel v České podnikatelské pojišťovně.
Pro kompletní hlášení se běžně hodí mít připravené zejména:
- datum a čas události
- přesné místo (ideálně i GPS)
- popis a fotodokumentaci místa a závady
- popis a fotodokumentaci škod na vozidle
- typ auta, registrační značku a kopii osvědčení o registraci vozidla (malý technický průkaz)
- údaje o vlastníkovi a řidiči, pokud se liší, případně kopii řidičského průkazu
- kontakt na majitele vozidla
- případný protokol Policie ČR a vyplněný záznam o nehodě
Šetříte na gumách? I drobná chyba nebo nevědomost může auto poslat do smyku
Kdy můžete narazit a proč pomůže kamera
Správce komunikace ani pojišťovna nemusí odpovědnost uznat, pokud se ukáže, že rychlost a styl jízdy neodpovídaly stavu vozovky. Stejně tak je problém, když byla závada řádně označená.
„Nemusí se jednat jen o výmoly a díry v asfaltu,“ upozorňuje dále Szalontai. „Sporné situace nastávají například i u frézování vozovky, pokud je zlom v asfaltu nedostatečně nebo špatně značený, poškození vozidla může být značné, a to od proražené pneumatiky přes ohnutý disk až po případně celé uražené kolo. Pak hrozí totální ztráta kontroly nad vozidlem a vážná nehoda,“ varuje. V těchto případech se řeší i to, zda je místo správně označeno, typicky výstražnými značkami A 7a (Nerovnost vozovky) nebo A 15 (Práce na silnici), případně doplněnými o B20a se zákazem překročení rychlosti.
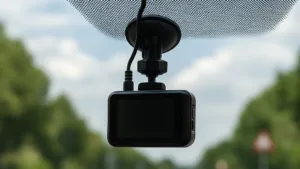
Právě tady může sehrát velkou roli palubní kamera. Dokáže zachytit, jak místo vypadalo, zda bylo značení viditelné a jaká byla situace v okamžiku poškození.
To potvrzuje i Martin Vyskočil: „Záznamy z palubních kamer jsou při řešení škod v mnoha případech pro pojišťovny velmi přínosné. Nejčastěji nám tyto záznamy pomáhají ve sporných případech, kdy záznam situaci osvětlí.“ V praxi tak může ušetřit čas i dohadování, zejména když jde o špatně značené úseky nebo sporné posouzení okolností.
A pokud se rozhodnete jít cestou náhrady po správci komunikace, je dobré počítat i s tím, že ne vždy se podaří uspět hned napoprvé.
„Pokud byste tápali, odpovědného správce najdete třeba i v katastru nemovitostí. Pokud uspějete, škodu vám v případě větších subjektů proplatí přímo pojišťovna, u které je vlastník nebo správce komunikace pojištěný. Když vlastník či správce vaše právo na náhradu škody nepřizná, můžete zkusit vymáhat náhradu soudní cestou. Je ale třeba zvážit, jestli se vám vyplatí do takového kroku investovat, protože nikdy nemáte jistotu, že soud vaše právo uzná,“ doporučuje Martin Thienel.
Zdroje: auto-mania.cz, rixo.cz, finparada.cz