Garáž, půda nebo ateliér na hypotéku? Stačí jedna chyba a financování se zkomplikuje
23. 5. 2026Koupit si ateliér, vlastní garáž, kancelář nebo starou půdu s plánem přestavby na loft může na první pohled vypadat podobně jako běžná koupě bytu. Z pohledu banky jde ale často o úplně jiný případ. Klasická hypotéka je určena především na nemovitosti sloužící k bydlení, a pokud je prostor v katastru veden jinak, začíná být financování složitější.
Neznamená to, že nákup nebytového prostoru není možné financovat úvěrem. Jen je potřeba hned na začátku správně určit, k čemu má prostor sloužit. Jinak banka posuzuje kancelář pro podnikání, jinak garáž pro soukromé parkování a jinak ateliér nebo dílnu, které má kupující v plánu přestavět na byt.
Podnikání a investice mají přísnější pravidla
Pokud má nebytový prostor sloužit k podnikání nebo pronájmu, obvykle se řeší podnikatelským či investičním úvěrem. Oproti běžné hypotéce bývá dražší a klient musí počítat s vyšším podílem vlastních peněz. V praxi se často mluví zhruba o 40 procentech z celkové investice, které musí mít kupující připravené ze svého.
Od 1. dubna 2026 navíc platí přísnější doporučení České národní banky pro investiční hypotéky. U těchto úvěrů se počítá s horní hranicí LTV 70 procent a DTI 7. LTV vyjadřuje poměr úvěru k hodnotě zastavené nemovitosti, DTI pak poměr celkového zadlužení k čistému ročnímu příjmu žadatele.
Pro zájemce o investiční nemovitost to znamená jediné. Bez dostatečné rezervy a prokazatelných příjmů může být schválení úvěru složitější než u standardního bydlení. Banka se nebude dívat jen na cenu nemovitosti, ale také na budoucí využití, bonitu žadatele a riziko celé transakce.
Garáž nebo soukromý prostor často řeší americká hypotéka
Jiná situace nastává u prostoru, který nemá sloužit k podnikání ani k bydlení. Typickým příkladem je samostatná garáž, sklad nebo jiný soukromý nebytový prostor. V takovém případě se často využívá americká hypotéka, tedy neúčelový úvěr zajištěný nemovitostí.
Hypotéka pro OSVČ i důchodce: co banky uznají a co škrtají? A máte šanci hypotéku dostat?
Americká hypotéka má obvykle vyšší úrokovou sazbu než klasická hypotéka na bydlení, ale nižší než běžný nezajištěný spotřebitelský úvěr. Počítat je potřeba také s kratší dobou splatnosti, často do 20 let, a s tím, že banka nepůjčí celou kupní cenu. Běžným limitem je financování do 70 procent hodnoty nemovitosti, takže kupující musí mít alespoň 30 procent vlastních zdrojů.
U takového úvěru je zásadní zástava. Nestačí jen samotný záměr koupit nebytový prostor. Ručit lze různými nemovitostmi v České republice, musí ale být zapsané v katastru nemovitostí, mít přidělené číslo popisné nebo evidenční a více než polovina jejich podlahové plochy má být určena k bydlení.
Modelový příklad ukazuje, jak výrazně se to promítne do peněz. Při kupní ceně nebytového prostoru 4 miliony korun a financování na 70 procent LTV by americká hypotéka dosáhla 2,8 milionu korun. Z vlastních peněz by bylo potřeba doplatit 1,2 milionu korun. Při průměrné úrokové sazbě 5,39 procenta a splatnosti 20 let vychází měsíční splátka zhruba na 19 150 korun.
Kdo nemůže nebo nechce ručit jinou nemovitostí, může u levnějších prostor zvažovat i spotřebitelský úvěr. Ten ale mívá kratší splatnost, obvykle maximálně 10 let, a dává smysl hlavně u nižších pořizovacích cen. V praxi se tento postup objevuje zejména u nemovitostí přibližně do 1,25 milionu korun, nejvýše kolem 2,5 milionu korun.
Přestavba na byt vyžaduje víc než jen peníze
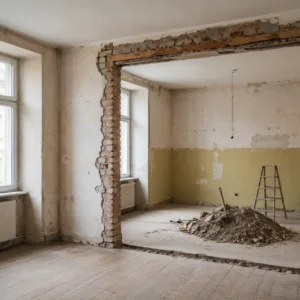
Samostatnou kapitolou jsou ateliéry, dílny, půdy nebo jiné prostory, které si kupující chce upravit pro vlastní bydlení. Tady už nejde jen o úvěr, ale také o to, zda prostor skutečně může být změněn na byt.
Jednou možností je opět americká hypotéka, u níž se peníze použijí bez dokládání konkrétního účelu a žadatel ručí jinou nemovitostí. Druhou cestou je spojit nákup a přestavbu do jednoho projektu a požádat o klasickou hypotéku na bydlení. Banky jsou ale u podobných případů opatrné.
Hypoteční sazby vyskočily nejvíc od roku 2022. Rodinné rozpočty to pocítí
Často požadují, aby klient pokryl alespoň 20 procent ceny z vlastních zdrojů. Zároveň mohou chtít písemné potvrzení stavebního úřadu, že prostor lze rekolaudovat k bydlení. To je důležité, protože ne každý ateliér, půda nebo dílna splní požadavky na byt ani po rekonstrukci.
Peníze se navíc nemusí vyplácet najednou. Banka může čerpání rozdělit do etap a poslední část úvěru uvolnit až po úspěšné změně užívání stavby. Pro kupujícího je proto důležité mít plán financování nastavený tak, aby zvládl nejen koupi, ale i rekonstrukci a období do definitivního schválení nového účelu užívání.
Změna užívání stavby má svá pravidla. Vlastník dokládá žádost, odůvodnění zamýšlené změny, její rozsah a důsledky. Součástí je také dokumentace stavby s vyznačením změn, které změna užívání vyvolá. Úřad následně posuzuje, zda prostor může sloužit novému účelu.
Levné řešení může být nakonec nejdražší
U nebytových prostor se může zdát lákavé obejít banku a sáhnout po rychlejším nebankovním úvěru. Právě tady je ale riziko vysoké. Nebankovní financování bývá dražší a zároveň často pokryje jen menší část záměru, někdy pouze kolem 50 procent.
Před podpisem rezervační nebo kupní smlouvy se proto vyplatí ověřit tři věci. Jak je prostor vedený v katastru, k čemu má reálně sloužit a jaký typ úvěru na něj banka vůbec připustí. U přestaveb je stejně důležité předem zjistit, zda je změna na bydlení průchodná i z pohledu stavebního úřadu.
Nebytový prostor může být zajímavou investicí, praktickým zázemím i cestou k netradičnímu bydlení. Financování ale nelze stavět na předpokladu, že banka k ateliéru nebo garáži přistoupí stejně jako k běžnému bytu. Právě správné určení účelu a dostatečné vlastní zdroje rozhodují o tom, zda se z dobrého nápadu stane realizovatelný projekt, nebo problém s drahým úvěrem.
Zdroje: feedit.cz, cnb.cz, portal.gov.cz, kb.cz