Platební rozkaz není obyčejná upomínka. Ignorování vás může dostat až k exekuci
28. 6. 2026Dopis, ve kterém se píše, že někomu dlužíte peníze, dokáže znepříjemnit den velmi rychle. Někdy jde o dluh, na který člověk prostě zapomněl. Jindy o částku, která působí podezřele, protože má souviset se společností, s níž byl člověk kdysi v kontaktu. A v některých případech může jít o firmu, u které je adresát přesvědčený, že jí nikdy nic nedlužil.
Právě v takových chvílích lidé často váhají, co udělat. Nabízí se kontaktovat společnost a chtít vysvětlení, nebo dopis odložit a neřešit ho. Druhá možnost ale může být velmi nebezpečná. I dluh, o kterém je člověk přesvědčený, že neexistuje, se může při špatném postupu proměnit v povinnost zaplatit. A pokud se nezaplatí, může následovat exekuce.
Nejdřív zjistěte, odkud požadavek přišel
Když dorazí výzva k úhradě, neměla by automaticky končit v koši. Rozumné je nejprve zjistit, o co přesně jde. Kdy měl dluh vzniknout, z jaké smlouvy nebo objednávky vychází, zda už nebyl zaplacený a jestli je požadovaná částka vůbec oprávněná.
Pokud odpovědi nejsou jasné, je vhodné obrátit se na společnost, která peníze požaduje. Může to být dopisem, e-mailem nebo telefonicky. Za nejbezpečnější lze ale považovat písemnou komunikaci, protože zůstane doložitelné, že člověk reagoval a co přesně bylo obsahem komunikace.
U zjevných podvodů se často doporučuje nereagovat, zejména pokud jde o hromadné e-maily nebo SMS zprávy, ve kterých se podvodníci snaží vylákat peníze za údajná intimní videa, nereálné investice nebo smyšlené dědictví. Odpovědí by člověk mohl potvrdit, že je kontakt aktivní, případně na sebe prozradit další údaje.
U klasického dopisu to ale nemusí platit stejně. Pokud je adresovaný přímo konkrétní osobě a obsahuje věcné údaje, může být lepší začít situaci řešit. Odesílatel totiž zpravidla už zná alespoň jméno a adresu. Může jít o omyl, nedorozumění, ale také o oprávněné vymáhání částky ze smlouvy, na kterou člověk zapomněl nebo ji porušil.
Spravedlnost v Česku? Lidé ji považují za drahou a složitou, ukázal nový průzkum
„Pokud je tedy dopis adresován přímo nám a obsahuje relevantní informace, může být vhodnější se společností komunikovat. Může se jednat o omyl či nedorozumění, které se komunikací vysvětlí, ale také o oprávněné vymáhání, kdy jsme zapomněli na uzavřenou smlouvu a porušili jsme ji,“ vysvětluje Eduarda Hekšová, ředitelka spotřebitelské organizace dTest.
Dopis od soudu už není běžná výzva
Zásadní rozdíl nastává ve chvíli, kdy nejde jen o dopis od firmy, ale o úřední zásilku. Na oficiální dopisy od úřadů a soudů je potřeba reagovat vždy. Ignorování se může velmi rychle obrátit proti adresátovi.
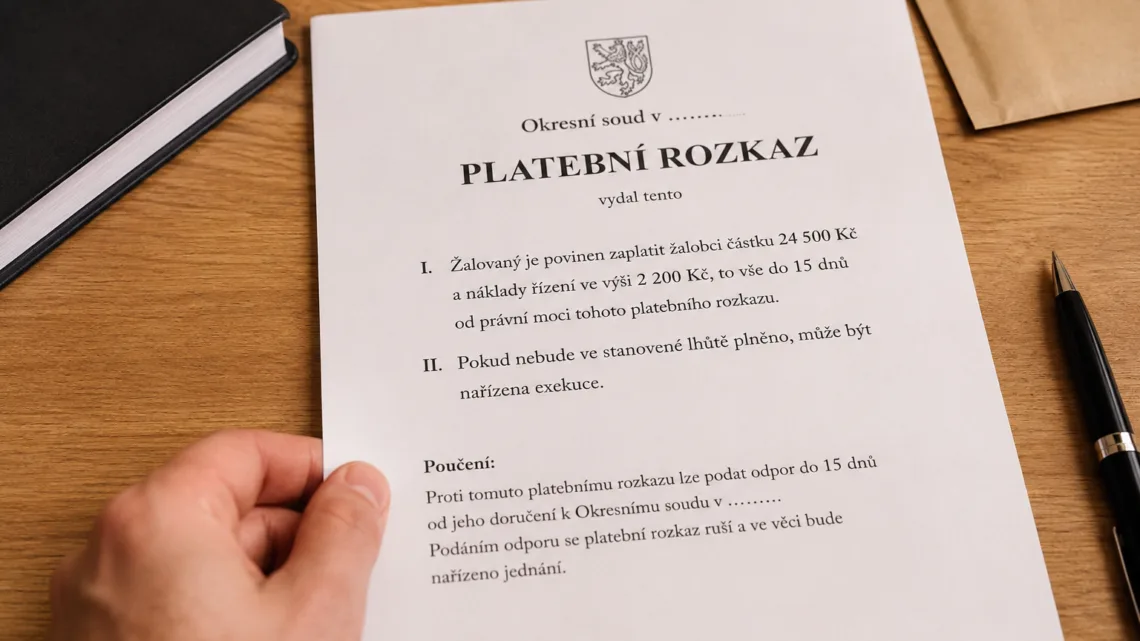
Typickým příkladem je platební rozkaz. Ten není jen upozorněním, že někdo tvrdí, že mu dlužíte peníze. Jde o soudní rozhodnutí, kterým soud ukládá zaplatit požadovanou částku a také náklady soudního řízení. Platební rozkaz se doručuje do vlastních rukou.
Někoho může překvapit, že mu takový dokument přijde, aniž by předtím stál před soudem. To ale samo o sobě neznamená, že je něco špatně. Platební rozkaz může soud vydat na základě tvrzení a důkazů předložených žalobcem, pokud z nich vyplývá právo na zaplacení dlužné částky.
Právě tady vzniká největší riziko. Pokud člověk platební rozkaz nechá bez reakce, může se stát pravomocným. V takovém okamžiku už nejde o obyčejný spor nebo výzvu k zaplacení, ale o závazné rozhodnutí. Částka pak může být vymáhána exekučně a možnost obrany se výrazně zužuje.
„Nejpodstatnější informací je, že v případě, kdy budeme platební rozkaz ignorovat, stane se pravomocným. Částku tak bude možné vymáhat prostřednictvím exekuce a následná obrana je téměř nemožná,“ varuje Eduarda Hekšová.
Na obranu je jen 15 dnů
Kdo s platebním rozkazem nesouhlasí, neměl by čekat. Pokud považuje částku za spornou nebo neoprávněnou, musí podat odpor. Právě odpor je prostředkem, kterým se lze proti platebnímu rozkazu bránit.
„To je jediný prostředek, kterým se platebnímu rozkazu lze bránit,“ upřesňuje Hekšová.
Podání odporu má zásadní dopad. Soud platební rozkaz zruší a nařídí jednání, při kterém bude věc posuzovat znovu. Žalovaný tak dostane prostor vyjádřit se ke všem okolnostem, vysvětlit svůj pohled a rozporovat tvrzení druhé strany.
Rozhodující je ale lhůta. Odpor je nutné podat do 15 dnů od doručení platebního rozkazu. Podává se k soudu, který platební rozkaz vydal, a za jeho podání se nic neplatí. Pokud je odpor podán pozdě, soud ho odmítne. Následky pak budou stejné, jako kdyby člověk odpor nepodal vůbec.
Platební rozkaz tak patří mezi dokumenty, které se nevyplatí odkládat ani v případě, že je člověk přesvědčený, že nic nedluží. Právě včasná reakce rozhoduje o tom, zda bude možné spor ještě otevřít, nebo zda se z něj stane pravomocné rozhodnutí s rizikem exekuce.
Zdroj: dTest