Krádež lyží na horách je klasika. Jenže často vám pojišťovna nic nedá
28. 1. 2026Hodnota zimní výbavy dnes bez potíží přeleze desítky tisíc korun. Jenže právě ve chvíli, kdy člověk stojí na svahu nebo si jde na oběd, řada lidí poprvé začne řešit nepříjemnou věc: co se stane, když lyže zmizí ze stojanu, nebo když se vybavení poškodí? Typická situace je jednoduchá. Lyžař si odskočí do restaurace a po návratu u stojanu nenajde nic. Jak to pojišťovny posuzují v praxi a na co si dát pozor, vysvětluje analytik neživotního pojištění Broker Consulting Jiří Váchal.
Dá se pojistit jen samotné vybavení?
Ano, některé pojišťovny už dnes nabízejí samostatné pojištění sportovního vybavení pro amatérské sportování. Nejde přitom jen o vlastní výbavu. Pojištění se může vztahovat i na půjčené nebo pronajaté lyže, snowboardy, brusle, přilby či ochranné pomůcky. Často do něj spadají i věci, které slouží k přepravě, například střešní nosiče.
Zároveň platí, že zimní výbava se ve velkém množství případů řeší také přes pojištění domácnosti nebo cestovní pojištění. V obou variantách ale rozhodují přesné podmínky. A právě ty bývají důvodem, proč pak lidé na horách nepříjemně zjišťují, že automatické plnění není samozřejmost.
Když mi lyže ukradnou na sjezdovce, pojišťovna zaplatí?
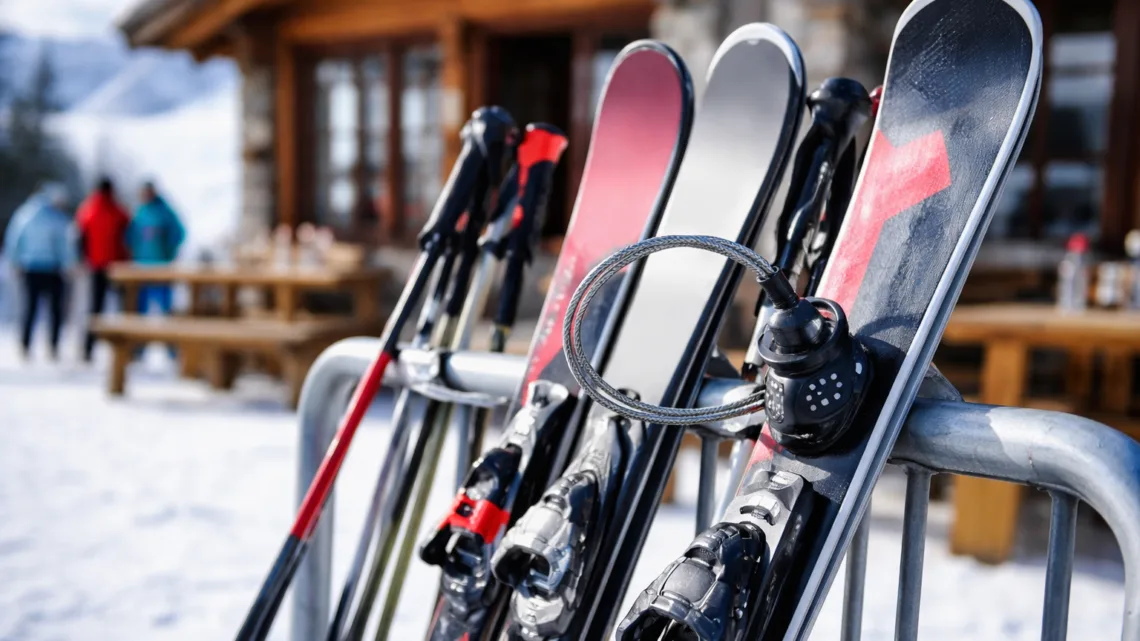
Záleží na tom, jak lyže byly uložené a zabezpečené. Pokud jsou schované v uzamykatelné lyžárně, případně připevněné zámkem ke stojanu, může pojišťovna krádež uznat. Ve chvíli, kdy ale zůstanou jen volně opřené venku před restaurací, bývá to často vyhodnoceno jako nedbalost a plnění může být odmítnuto.
„I drobný detail, jako je jednoduchý zámek na lyže, může rozhodnout o tom, zda pojišťovna škodu uzná,“ upozorňuje Jiří Váchal.
Pojištění domácnosti a lyže mimo byt: funguje to?
Pojištění domácnosti kryje movité věci a u řady smluv se vztahuje i na věci mimo byt, tedy na takzvané věci osobní potřeby. Právě to je důvod, proč se do něj v některých případech může vejít i krádež lyží na horách.
Klíčová je ale znovu otázka zabezpečení. Jinak se bude posuzovat situace, kdy výbava zmizí z uzamčeného prostoru, a jinak případ, kdy zůstala bez jakéhokoli jištění na veřejně dostupném místě.
Vybavit na hory se může i vaše auto. Přinášíme vám tipy na výběr správného příslušenství
Cestovní pojištění: pomoc, nebo časté zklamání?
Cestovní pojištění může nabídnout připojištění sportovního vybavení, jenže opět jen při splnění konkrétních podmínek. Pojišťovny obvykle chtějí, aby bylo možné doložit překonání překážky nebo násilné vniknutí. Krádež věcí, které byly jen volně odložené, proto často patří mezi nejčastější výluky.
Právě tady vzniká největší rozpor mezi očekáváním a realitou. Lidé si pojištění sjednají, ale předpokládají, že „to nějak platí“. Až při škodě zjistí, že volně odložené lyže jsou typický problém.
Limity rozhodují: dražší výbava nemusí být plně krytá
Vedle podmínek zabezpečení je druhým zásadním tématem výše pojistných limitů. Krytí věcí mimo domácnost mívá nižší stropy než krytí věcí přímo doma. U dražšího vybavení se tak může snadno stát, že pojišťovna uzná pojistnou událost, ale uhradí jen část škody, protože limit jednoduše nestačí.
Pokud má výbava vyšší hodnotu, vyplatí se zkontrolovat, zda dává smysl navýšení limitů nebo samostatné připojištění.
Nejčastější chyba: spoléhat na automatiku
Podle Jiřího Váchala lidé nejčastěji podcení tři věci. Neřeší podmínky, neřeší limity a neřeší zabezpečení. Přitom právě kombinace těchto detailů obvykle rozhoduje o tom, jestli pojišťovna plní, nebo ne.
„Spoléhají se na to, že pojištění funguje automaticky,“ shrnuje Váchal. Realita ale bývá přísnější a při krádežích vybavení na horách je to vidět velmi často.
Co udělat ještě před sezonou, aby později nepřišlo překvapení
Než začne zimní sezona naplno, stojí za to udělat jednoduchou věc. Projít pojistnou smlouvu a ověřit, co skutečně kryje. U dražší výbavy se pak může vyplatit i krátká konzultace s odborníkem, aby bylo jasné, jaké jsou limity a jak pojišťovna posuzuje zabezpečení.
Je totiž výrazně lepší vědět dopředu, na co má člověk nárok, než to zjišťovat až ve chvíli, kdy se z hor vrací bez lyží.
Zdroj: Broker Consulting