Pojištění odpovědnosti za škodu vám může ušetřit i miliony
24. 6. 2020Jste v situaci, která vás nutí otáčet každou korunu ne dvakrát, ale třikrát? Pak je s podivem, že jste si pojištění odpovědnosti za škodu ještě nesjednali. Ročně vás vyjde na pár set korun a může vás zachránit z pořádné šlamastiky. K čemu přesně slouží a za jakých podmínek se za vás pojišťovna bez mrknutí oka postaví?
Pojištění odpovědnosti, lidově pojistka na blbost, se vztahuje na škodu na majetku či zdraví, kterou pojištěnec způsobí jiné osobě. Pojišťovny v praxi nabízí dvě základní varianty produktu – pojištění odpovědnosti za škodu způsobenou v občanském životě (odpovědnost za škodu obecně definuje občanský zákoník) a pojištění odpovědnosti zaměstnance (odpovědnost za škodu v pracovně-právních vztazích upravuje zákoník práce).
Pojištění odpovědnosti za škodu v běžném občanském životě
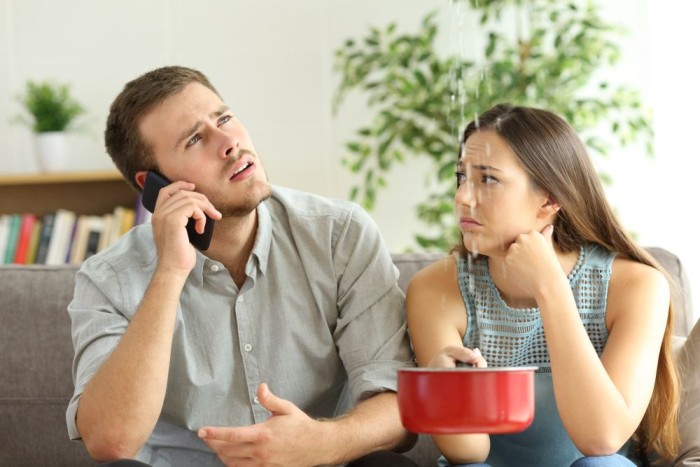
Kdy se vám může hodit klasické pojištění odpovědnosti za škodu? Praktických příkladů bychom mohli vyjmenovat desítky. Pojišťovna za vás uhradí náklady za rozbité zboží i za sousedův vytopený byt.
Pojistné krytí vám pak zcela jistě přijde vhod v momentě, kdy někomu způsobíte majetkovou škodu ve výši stovek tisíc až milionů korun (typicky nehoda automobilu, kterému se připlete do cesty zaběhlý pes). Na astronomickou částku vás může bez pojištění přijít i úhrada léčebných výloh a souvisejících nákladů lyžaři, který se vaší vinou zraní na svahu.
Pojištění odpovědnosti zaměstnance
Zatímco v běžném občanském životě neseme odpovědnost za škodu bez omezení, v případě škody způsobené při výkonu práce může zaměstnavatel požadovat náhradu do výše 4,5násobku průměrné mzdy (nemá-li se zaměstnancem písemnou dohodu o odpovědnosti za svěřené hodnoty, kdy limit neplatí). Pojištění odpovědnosti zaměstnance pojištěnou osobu chrání např. před náhradou škody za poškozené pracovní nástroje, ale také v případě autonehody se služebním vozidlem.
Pro obě varianty pojištění odpovědností platí určité výluky. Pojišťovny odmítají plnění, pokud je škoda způsobena úmyslně, v opilosti nebo pod vlivem omamných látek. Některé rozlišují mezi běžnou a hrubou nedbalostí a mohou distancovat i od plnění, které by jiná pojišťovna bez problémů uznala.